


KONTRANARASI.COM JAKARTA – Dinamika krisis perbankan global menjadi pengingat penting bagi Indonesia untuk memperkuat ketahanan sektor keuangan (financial resilience) dan keamanan siber (cybersecurity). Stabilitas perbankan tidak cukup hanya diukur dari besarnya aset, pertumbuhan kredit, maupun kecukupan modal, tetapi juga dari kemampuan menjaga kepercayaan masyarakat, melindungi data nasabah, dan memastikan keamanan transaksi digital.
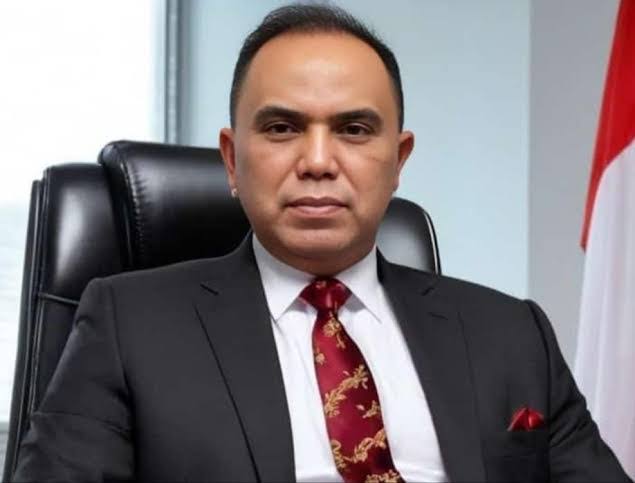
Presiden Haidar Alwi Care dan Haidar Alwi Institute, Ir. R. Haidar Alwi, MT, menilai perkembangan krisis perbankan internasional harus menjadi bahan evaluasi strategis bagi Indonesia dalam memperkuat fondasi sistem keuangan nasional.
Ia menyoroti langkah Bank Sentral Paraguay pada 3 November 2026 yang memulai proses resolusi Ueno Bank setelah rasio solvabilitas bank tersebut ditemukan berada di bawah 50 persen dari batas minimum yang diwajibkan.
Menurutnya, peristiwa tersebut menunjukkan bahwa persoalan fundamental perbankan dapat berkembang menjadi krisis kepercayaan publik apabila tidak diantisipasi melalui tata kelola dan pengawasan yang kuat.
“Kepercayaan merupakan modal paling berharga dalam industri perbankan. Sebuah bank tidak kehilangan kepercayaan masyarakat hanya ketika modalnya melemah. Kepercayaan juga dapat runtuh ketika transaksi tidak terlindungi, data nasabah kehilangan keamanan, dan pengelola tidak mampu memberikan kepastian,” tegas Haidar Alwi.
Ia menjelaskan bahwa karakteristik ekonomi dan sistem pengawasan Indonesia berbeda dengan Paraguay. Karena itu, krisis Ueno Bank tidak dapat disamakan dengan kondisi perbankan Indonesia. Namun, perkembangan tersebut memberikan pelajaran mengenai pentingnya kesiapan menghadapi tekanan ekonomi dan ancaman digital secara bersamaan.
FUNDAMENTAL PERBANKAN INDONESIA PERLU TERUS DIJAGA
Haidar Alwi menilai Indonesia memiliki modal ekonomi dan fundamental perbankan yang relatif kuat. Meski demikian, tekanan nilai tukar, inflasi, suku bunga, harga energi, serta arus modal global tetap perlu diwaspadai karena dapat memengaruhi kemampuan dunia usaha memenuhi kewajiban kreditnya.
Ia turut menyoroti data perbankan OJK September 2026 yang mencatat kredit perbankan mencapai Rp9.245,1 triliun atau tumbuh 13,26 persen secara tahunan. Sementara itu, Dana Pihak Ketiga (DPK) mencapai Rp10.492,2 triliun dengan pertumbuhan 8,22 persen.
Dari sisi permodalan, Capital Adequacy Ratio (CAR) tercatat 24,30 persen, NPL gross 2,07 persen, NPL net 0,82 persen, dan Loan to Deposit Ratio (LDR) sebesar 88,11 persen.
Menurut Haidar, indikator tersebut menunjukkan adanya bantalan permodalan yang relatif kuat pada industri perbankan secara agregat. Namun, pengawasan tetap harus memperhatikan kualitas aset, konsentrasi kredit, eksposur valuta asing, kecukupan pencadangan, dan kemampuan masing-masing bank menghadapi tekanan ekonomi.
“Stabilitas bukan sekadar keadaan ketika angka terlihat baik, melainkan kemampuan mempertahankan kesehatan ketika lingkungan ekonomi berubah,” ujarnya.
ANCAMAN SIBER MENJADI RISIKO STRATEGIS PERBANKAN
Selain risiko ekonomi, Haidar Alwi menekankan bahwa perkembangan teknologi digital telah mengubah wajah industri perbankan. Ancaman pencurian identitas, ransomware, manipulasi transaksi, dan serangan terhadap infrastruktur teknologi kini menjadi bagian dari risiko strategis sektor keuangan.
Ia mengingatkan insiden ransomware Bank Syariah Indonesia pada Mei 2023 sebagai salah satu pelajaran penting bahwa gangguan teknologi dapat berdampak langsung terhadap layanan perbankan dan perlindungan data nasabah.
Menurutnya, keamanan digital tidak boleh hanya dipandang sebagai persoalan teknis divisi teknologi informasi, tetapi harus menjadi bagian utama dari tata kelola dan manajemen risiko perusahaan.
“Di era ekonomi digital, satu celah keamanan dapat melampaui batas sebuah institusi dan menjalar ke rantai transaksi yang lebih luas. Teknologi yang maju tanpa pengendalian risiko hanya menciptakan kemajuan yang rapuh,” jelasnya.
Karena itu, ia mendorong penguatan sistem keamanan melalui Zero Trust Architecture, Multi-Factor Authentication, enkripsi data, pengendalian akses administrator, Threat Intelligence, serta pengawasan ketat terhadap penyedia layanan teknologi pihak ketiga.
DORONG SINERGI OJK, BI, LPS, DAN BSSN
Lebih lanjut, Haidar menilai ketahanan sistem keuangan nasional membutuhkan koordinasi yang efektif antara Otoritas Jasa Keuangan (OJK), Bank Indonesia (BI), Lembaga Penjamin Simpanan (LPS), dan Badan Siber dan Sandi Negara (BSSN).
Menurutnya, setiap lembaga memiliki kewenangan berbeda, tetapi ancaman terhadap sektor keuangan dapat saling berkaitan. Gangguan sistem pembayaran, serangan siber, pencurian data, hingga persoalan likuiditas membutuhkan pertukaran informasi dan respons yang cepat serta terkoordinasi.
Ia juga mengapresiasi langkah OJK pada November 2026 yang meningkatkan koordinasi pengawasan teknologi informasi perbankan bersama personel IT seluruh bank serta mendorong pengaktifan Tim Tanggap Insiden Siber bersama Bank Indonesia.
Haidar menilai langkah tersebut perlu diperkuat dengan pengujian ketahanan sistem secara berkala, termasuk Stress Testing, Early Warning System, Business Continuity Plan, dan Disaster Recovery Plan.
Dengan demikian, perbankan tidak hanya memiliki kemampuan mencegah serangan, tetapi juga mampu membatasi dampak gangguan dan memulihkan layanan dalam waktu yang terukur.
PERLINDUNGAN NASABAH HARUS MENJADI PRIORITAS
Dalam pandangannya, seluruh kebijakan penguatan perbankan pada akhirnya harus bermuara pada perlindungan masyarakat.
Dana simpanan, informasi pribadi, identitas digital, dan kelancaran transaksi merupakan kepentingan nasabah yang harus dijaga oleh setiap lembaga keuangan.
Ia mengingatkan bahwa penjaminan simpanan oleh LPS hingga Rp2 miliar per nasabah per bank, sepanjang memenuhi persyaratan penjaminan, merupakan instrumen penting dalam menjaga kepercayaan masyarakat. Namun, penjaminan tersebut tidak boleh menggantikan kewajiban bank untuk menjaga kesehatan fundamental dan keamanan operasional.
Selain penguatan sistem, masyarakat juga perlu meningkatkan literasi keuangan digital agar tidak mudah menjadi korban phishing, social engineering, pencurian identitas, maupun berbagai modus penipuan transaksi elektronik.
“Masa depan perbankan Indonesia tidak cukup ditentukan oleh seberapa besar aset yang dikelola atau seberapa cepat teknologi dikembangkan. Ukuran yang lebih mendasar adalah seberapa kuat sistem menjaga dana masyarakat, seberapa tangguh infrastruktur menghadapi serangan, dan seberapa konsisten lembaga keuangan mempertahankan kepercayaan publik,” pungkas Haidar Alwi.
Ia berharap Indonesia dapat terus memperkuat sinergi kebijakan ekonomi, tata kelola perbankan, pengawasan keuangan, dan keamanan siber agar sistem keuangan nasional semakin tangguh menghadapi ketidakpastian global.
Menurutnya, ketika stabilitas ekonomi, integritas pengelolaan, dan keamanan digital berjalan beriringan, perbankan akan menjadi salah satu fondasi penting dalam menopang pertumbuhan ekonomi dan kemajuan bangsa.